 借款知識
合法小額借款怎麼查?從統編、稅籍到契約的實用指南
急著用錢時,比借不到更麻煩的,是錢拿到了,才發現利息之外還疊著各種費用;原本只想補眼前的缺口,最後卻多了一筆難以收尾的債。 所以你真正要先問的,不是「多久撥款」,而是這筆小額借款合不合法、會不會碰上…
朋友答應借你三萬,下一句是:「那我們寫個借據吧。」拿起紙筆才發現,自己連第一行要寫什麼都不確定。上網找範本,又冒出利息、違約金、本票、保證人一堆條款:簽下去的東西,會不會哪天反過來對自己不利?
借據沒有法定格式,寫多寫少都由雙方決定。這讓它很好寫,也讓它容易寫歪:一句「利息按一分算」、一個沒寫還款日的空格、一張順手簽的本票,日後都可能變成說不清的爭執。對借錢的人來說,借據只要把你們談好的條件原樣寫下來,不多寫也不少寫。
一張夠用的借據,核心欄位只有幾個:雙方是誰、借了多少、錢怎麼交到你手上、什麼時候怎麼還、有沒有利息,最後是日期和雙方親筆簽名。利息要約定才有,而且法律設有上限;違約金和本票不是借據必備的內容,你可以拒絕,或要求寫清楚。還錢時每一筆都留紀錄,還清後把借據要回來。文章後半有一份可以直接填的範本。
民法把借錢這件事稱為「消費借貸」。依民法第 474 條,消費借貸是一方把金錢的所有權移轉給另一方,另一方約定日後還同樣數量的錢。白話說:錢交到你手上,你答應之後還。
這兩個環節,正是日後吵起來時要證明的事。法院審理返還借款的案件時,要求主張借錢的一方證明「金錢之交付」與「借貸意思表示相互一致」兩件事,並指出交錢的原因很多,可能是買賣、贈與或其他關係,不能光憑有一筆錢轉過去,就認定是借款(臺灣桃園地方法院中壢簡易庭 113 年度壢簡字第 1421 號民事判決)。
所以借據要寫明兩件事:這筆錢是借的,以及錢是怎麼交給借款人的。法律並沒有規定借錢一定要用書面,最高法院很早就說明,消費借貸契約不必以書面訂立(最高法院 27 年渝上字第 3240 號判例要旨)。口頭講好也可以成立,但沒有書面,日後雙方記憶不同時就只能各說各話。
對出借人來說,借據是要回錢的證據;對你來說,借據把條件固定下來,避免日後被說成借得更多、利息更高,或原本講好的分期突然變成一次還清。依民事訴訟法第 358 條,私文書經本人簽名、蓋章或按指印,就推定為真正,意思是先推定這份借據確實是你本人作成的。上面寫的內容是否屬實,法院還會一併看其他證據;不過一張你親手簽的借據寫著借了多少、收到多少,是很有分量的證據,你要說其實不是這樣,得拿出轉帳紀錄、訊息等資料說明。所以簽之前逐字看過,比簽完再解釋容易得多。
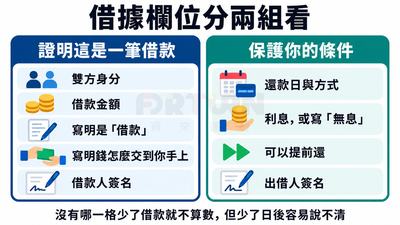
沒有哪一格少了,借款就不算數:借款成立看的是雙方是否同意借、錢是否真的交付。借據上的欄位,是讓這兩件事日後看得出來,同時把你們談好的條件固定下來。可以分成兩層來看:
下表是一張親友借據最少要有的內容:
| 欄位 | 怎麼寫 | 少了或寫錯,可能發生什麼 |
|---|---|---|
雙方身分 |
身分證上的全名,加一項能辨識本人的資料 |
只寫綽號,日後難證明借據上的人是誰 |
借款金額 |
「新臺幣」加國字大寫,旁邊附阿拉伯數字 |
只寫數字,容易被多加一個零 |
交付方式與日期 |
匯款寫帳戶、金額與日期;現金寫當面點收與日期 |
只寫「向你借款」,沒寫已經收到,法院不一定認定錢已經交付 |
還款日與方式 |
一次還或分期、每期金額、還到哪個帳戶 |
沒寫還款日,出借人可以訂期限要你還 |
利息 |
不收利息就寫「無息」;有利息寫年利率 |
寫「一分」「照行情」,年息還是月息容易吵起來 |
立據日期與簽名 |
寫哪天簽的,雙方親筆簽全名 |
沒有日期,很難對照錢是何時交付 |
寫身分證上的全名,不寫小名或暱稱。名字之外,可以再加身分證字號、出生日期或戶籍地址其中一項,用來確認是同一個人,也避免同名同姓。這些資料不是法律規定的必填格式,你若不想交出完整身分證字號,可以跟對方商量改寫出生日期或地址,只要足以辨識就好。
電話可以寫,但號碼會換,不適合當唯一的辨識資料。
金額用「新臺幣參萬元整(NT$30,000)」這種寫法,國字大寫在前、數字在後,兩者要一致。
借據上的金額,應該等於你實際收到的錢。有些出借人會說「利息先扣」,借你三萬只給兩萬七,借據卻寫三萬。民法第 206 條規定,債權人除了第 205 條上限以內的利息,不得用折扣或其他方法另外取得利益。法院處理預扣利息的方式是:先扣掉的利息沒有實際交給借款人,那部分不成立借貸,本金以預扣後實際交付的金額為準(臺灣高等法院高雄分院 111 年度上字第 287 號民事判決,引用最高法院 110 年度台上字第 2210 號判決)。
同一件判決裡,借款人否認收到出借人主張的金額,出借人又拿不出交付的證據,法院就採借款人承認收到的金額。但別把這當成保障:借據白紙黑字寫三萬,對你就是不利的證據,事後要靠轉帳紀錄、訊息才說得清差額。簽的時候就讓金額等於實拿的錢,有利息就另外寫在利息欄,最省事。
還款欄要回答三個問題:一次還還是分期、每次還多少、還到哪裡。
沒寫還款日,不代表可以慢慢還。依民法第 478 條,沒有約定返還期限時,借款人可以隨時還,出借人也可以訂一個月以上的期限,催告你返還。親友之間常寫「有錢再還」,這句話算不算約定了期限、什麼時候才叫「有錢」,日後雙方很容易各說各話。寫一個你做得到的日期,對自己比較有保障。
如果擔心某個月手頭緊,可以在談的時候就把分期金額訂低一點、期數拉長一點。分期每月要還多少、總共多付多少利息,可以參考貸款試算的月付金與總利息算法自己先算一遍。
借據最上方或最下方寫立據日期,雙方都簽名。親筆簽全名最單純,不需要另找證人。
民法第 3 條有「用指印代替簽名,要經兩個人簽名證明」的規定,但它只適用於法律規定一定要用文字的文件,借錢不在其中(見前面的最高法院判例要旨),按指印的借據不會因為沒有證人就無效。依民事訴訟法第 358 條,簽名、蓋章或按指印的借據,都推定是本人作成;畫十字或其他符號就沒有這個推定,日後要靠其他證據證明是你畫的。
範本如果只有借款人(立據人)的簽名欄,只有你簽,借款照樣成立;但「無息」「分期」「可以提前還」這些對你有利的條件,日後對方若說沒同意過,你得另外拿出證據,例如對話紀錄。出借人也在借據上簽名,這些條件就留下他同意的紀錄。
借據寫一式兩份,雙方各留一份正本。你手上有一份,日後對方的版本跟你記得的不一樣時,才有東西可以對照。
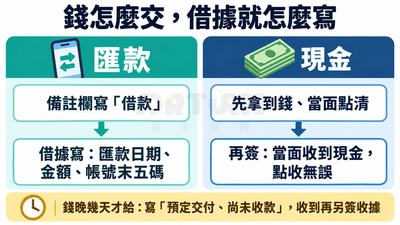
主張借錢的一方要證明錢確實交了出去;對你來說,交付寫清楚,也能證明你實際拿到多少、哪天拿到。借據上有沒有寫「已收到」,結果可能不同。最高法院曾在一件案子裡指出,借據只寫「向你借款七十萬元,定期攤還付清」,沒有表明已經收到款項,借款人又有爭執時,不能光憑這張借據就認定錢已交付,原判決因此被廢棄發回(最高法院 87 年度台上字第 1611 號民事判決,全文轉載)。
能匯款就匯款。銀行的轉帳紀錄會留下日期、金額和雙方帳戶,比任何手寫說明都清楚。借據上可以這樣寫:
出借人已於民國○年○月○日,自其○○銀行帳戶匯款新臺幣○元,至借款人○○銀行帳戶(帳號末五碼○○○○○)。
匯款時請對方在備註欄寫「借款」。轉帳紀錄本身只能證明錢轉了過去,看不出是借、是還錢還是送禮;有備註和借據互相對照,用途就清楚了。如果對方是分次匯款,每一筆都寫進借據,或在借據下方逐筆記錄日期與金額。
現金沒有銀行紀錄,借據上的文字就是主要證明。可以這樣寫:
借款人已於民國○年○月○日,當面收到現金新臺幣○元,點收無誤。
簽了這句,就是承認收到這筆錢,所以要先拿到錢、當面點清再簽。不要在錢還沒到手前,先簽下寫著「已收訖」的借據;萬一對方之後只給一部分,你要推翻這句話,得另外拿出證據。
如果借據要先簽、錢晚幾天才給,交付欄也不要留白,空白欄位日後可能被單方補填。改寫成「出借人預定於○年○月○日以○○方式交付,簽約時尚未收款」,等收到錢時,再另外簽一張收據,寫明日期、金額,並註明是哪一張借據的款項。
有時候出借人不把錢交給你,而是直接幫你付房租、學費或醫藥費。這時借據上寫清楚「出借人於○年○月○日依借款人指示,代借款人支付○○費用新臺幣○元,作為本借款」,並保留付款收據。寫明是你請他代付,日後才說得清這筆付給別人的錢,跟這張借據是同一筆。
可以約定,也可以不約定;約定的話,年利率超過 16% 的部分無效。利息要雙方約定才有,口頭講好也算,但沒寫下來,日後很難證明到底講了多少。
對方只是幫忙、不打算收利息,借據利息欄就寫「本借款無息」。法律沒有規定借錢一定要付利息;民法第 203 條的年利率 5%,是用在「說好要付利息、但沒講利率」的情況。利息欄留空白,日後有人主張「當初講好有利息」,就會變成要各自舉證。
無息不等於逾期也不用付任何錢。過了還款日還沒還,對方可以就逾期的錢請求遲延利息,沒有約定利率就按法定的年利率 5% 計算;約定利率比 5% 高的,按約定利率(民法第 233 條)。
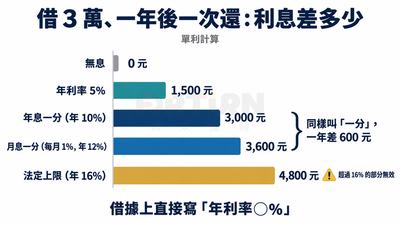
「一分」這個字,放在年息和月息裡意思不同。教育部《重編國語辭典修訂本》把「年息一分」解釋為年利率 10%;「月息一分」則是每月 1%,一年下來是 12%。民間口語只說「一分利」「三分利」時,多半指月息,法律百科的一則解答就把三分利換算為每月 3%、年利率 36%。借據上只寫「利息一分」,沒寫是月還是年,日後就可能各說各話。
所以借據上直接寫「年利率○%」,再寫明利息什麼時候付,例如「利息隨每期還款一併給付」或「到期時連同本金一次給付」。沒寫付息時間的話,依民法第 477 條,利息在借貸關係結束時支付,借期超過一年的則每年年終支付。
利率有上限。民法第 205 條規定,約定利率超過年利率 16% 的部分,約定無效。這個上限原本是 20%,民國 110 年 1 月 20 日修正公布、自公布後六個月施行,也就是 110 年 7 月 20 日起降為 16%(司法院司法周刊報導)。這條規定適用於一般民間借款,向親友借錢也包括在內;約定的逾期利率同樣受這個上限限制。跟銀行、當鋪等不同管道的利率上限比較,可以看小額貸款各管道的利率上限整理。
另外兩條規定也跟利息有關:
假設借款本金新臺幣 30,000 元,借期一年,到期時本金和利息一次還清,利息按單利計算,算法是「本金 × 年利率 × 借期年數」。
| 借據上的寫法 | 換算年利率 | 一年利息 | 到期共還 |
|---|---|---|---|
無息 |
0% |
0 元 |
30,000 元 |
年利率 5% |
5% |
1,500 元 |
31,500 元 |
年息一分 |
10% |
3,000 元 |
33,000 元 |
月息一分(每月 1%) |
12% |
3,600 元 |
33,600 元 |
法定上限 |
16% |
4,800 元 |
34,800 元 |
同樣叫「一分」,寫成年息和月息,一年差了 600 元;如果有人把「一分」理解成年利率 1%,差距就更大。這是借據上直接寫年利率最實際的理由。改成分期還的話,每期還掉一部分本金,後面計息的本金變少,總利息會比一次還來得低,實際金額要依分期方式重算。
這三種條款都不是借據成立的必要內容。對方提出時,你可以接受、要求改寫,也可以拒絕。
民法第 250 條允許雙方約定債務不履行時支付違約金。常見寫法是「逾期未還,每日按未還金額千分之幾計罰」或「逾期一次罰○千元」。這類寫法換算起來可能很驚人:有一件借款案約定每天按未還金額千分之三計違約金,換算一年約 109.5%,法院認為顯然過高,減成每天萬分之三,也就是一年約 10.95%(臺灣桃園地方法院 114 年度訴字第 751 號民事判決)。
違約金和利息是兩回事,不直接套用 16% 的利率上限。約定過高時,依民法第 252 條,法院可以減到相當的數額,會考量出借人實際受到的損害、逾期多久、已經收了多少利息等情況;上面那件判決就把出借人已經拿到年利率 16% 利息這一點列入考量。不過要等法院來減,代表已經走到訴訟,簽的時候就談掉比較實際。
你可以直接說不要違約金,逾期就按前面提到的遲延利息處理。對方堅持時,可以改寫成「逾期未還部分,按年利率○%(不超過 16%)計算遲延利息,不另收違約金」,讓金額跟逾期的錢和天數連動,也避免遲延利息和違約金疊在一起算。
有些範本會寫「任何一期未按時還款,視為全部到期,出借人得請求一次清償」。分期借款加上這一條,晚繳一期就可能被要求一次還清剩下的錢。
如果對方要這一條,可以要求加上緩衝,例如「逾期超過三十日,經出借人以書面或訊息通知後仍未補繳」才全部到期。天數和通知方式由你們商量,寫清楚就不會因為一次轉帳延誤就整筆被追。
有約定還款日的借款,依民法第 316 條,出借人不能提前要你還;你想提前還,在對方沒有反對時可以還。有利息的借款,出借人可能為了收足利息而反對,這種反對要在什麼時候、用什麼方式表示才算數,目前沒有找到明確的最高法院見解。
只還一部分也有限制:依民法第 318 條,債務人原則上沒有一部清償的權利。所以在借據加一句「借款人得隨時提前清償全部或一部,已清償部分自清償日起不再計息」,不論提前還清,還是手頭寬裕時先多還一些,都有了依據。
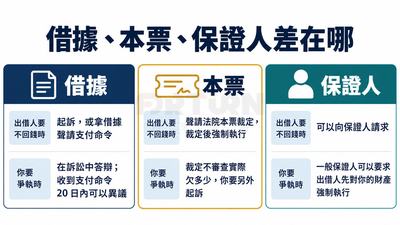
本票讓出借人不用打官司,就能聲請法院裁定後強制執行;保證人則是多一個人替你負責還錢。兩者都可以拒絕或協商。
| 借據 | 本票 | 保證人 | |
|---|---|---|---|
是什麼 |
證明借貸約定與交付的書面 |
票據法規範的票據,發票人承諾無條件付款 |
第三人約定在你不還時代替你還 |
出借人要不回錢時 |
起訴,或拿借據聲請支付命令 |
聲請法院本票裁定,裁定後強制執行 |
可以向保證人請求 |
你要爭執時 |
在訴訟中答辯;收到支付命令 20 日內可以異議 |
裁定不審查實際欠多少,你要另外起訴;想暫停執行通常要提供擔保 |
一般保證人可以要求出借人先對你的財產強制執行 |
你能不能拒絕 |
借據本身是你們的約定,條款可以逐條談 |
可以拒絕或協商 |
可以協商,也要問保證人是否願意 |
只有借據,出借人也不一定要打完一場官司。他可以拿借據向法院聲請支付命令,法院不開庭就會發出。你收到後,20 日內可以不附理由提出異議(民事訴訟法第 516 條),支付命令就在異議範圍內失效,改走一般訴訟或調解程序(第 519 條);沒有異議,支付命令就可以拿來強制執行(第 521 條)。收到法院寄來的文件,不要放著不管。
依票據法第 123 條,本票執票人向發票人追索時,可以聲請法院裁定後強制執行。這個程序法院只看本票形式上的要件是否齊全,不審查借款實際上還了沒、金額對不對;發票人如果認為債務不存在,要自己另外提起確認之訴(臺灣新竹地方法院 114 年度抗字第 11 號民事裁定)。
所以就算你已經還了一部分,只要本票還在對方手上,對方仍可以拿去聲請裁定,你得自己到法院主張。除了主張本票是偽造、變造的情形,你起訴後想先暫停強制執行,法院可以要求你提供相當的擔保(非訟事件法第 195 條)。
親友借兩三萬,你可以說明已經有借據、還款會用匯款留紀錄,請對方不要另簽本票。對方仍然堅持時,至少做到下面幾件事:
本票權利對發票人有時效,依票據法第 22 條,從到期日起算三年不行使就消滅;見票即付的本票從發票日起算。時效是用來處理爭議的,不能當成「放著等它過期」的理由,還清時直接拿回本票最單純。
依民法第 739 條,你沒還,出借人可以找保證人要。
一般保證人有「先訴抗辯權」:依民法第 745 條,出借人還沒對你的財產強制執行而沒有結果之前,保證人可以拒絕清償。但依民法第 746 條,保證人如果拋棄這項權利,就不能主張。範本上若寫「保證人拋棄先訴抗辯權」或寫成連帶保證人,出借人就可以不先追你,直接向保證人要錢。
請朋友或家人當保證人之前,讓他親自看過保證條款、知道自己可能要替你還多少,由他自己決定要不要簽。
以下範本依前面各節整理。方框選一項打勾,沒選的選項劃掉,雙方在旁邊簽名;用不到的欄位寫「無」,不要留空白,免得日後有人在空格補寫。這份範本供親友間一般借款參考,金額較大、有擔保品或已經發生爭議時,建議先請律師看過。
借據
借款人(立據人):______
出借人:______
借款人向出借人借款,雙方約定如下:
一、借款金額:新臺幣____元整(NT$____)。
二、交付方式(擇一):
三、利息(擇一):
四、還款方式(擇一):
還款匯入出借人____銀行帳戶(帳號________)。
五、提前清償:借款人得隨時提前清償全部或一部,已清償部分自清償日起不再計息。
六、其他約定(無則填「無」):____________
(例:逾期未還部分按年利率__%計算遲延利息,不另收違約金;分期逾期超過__日並經通知仍未補繳,始視為全部到期;每期還款先抵充本金。)
七、本借據一式兩份,雙方各執一份。借款全部清償後,出借人應將本借據正本交還借款人。
立據日期:民國__年__月__日
借款人簽名:______ 出借人簽名:______
填完後,雙方各自從頭讀一遍:金額的國字和數字是否一致、交付方式是否跟實際情況相符、還款日是不是你做得到的日期。有任何一格跟口頭講的不一樣,當場改好再簽。
可以。借據是把雙方的約定寫下來,事後補寫一樣有用,而且越早補越好,雙方對金額和日期的記憶都還清楚。
補寫時多寫三件事:
如果有約定利息,已還的錢算利息還是本金要寫明白。依民法第 323 條,清償人提出的給付,依序先抵費用、再抵利息、最後才抵本金。如果每月還三千元,依這條規定會先抵當期利息,剩下的才減本金。補寫借據時把「已還本金」和「已付利息」分開記,雙方都簽名確認,日後對帳才不會差一截。
這個順序可以由雙方約定改變,例如約定每期還款先抵本金(最高法院 27 年渝上字第 3270 號判例,全文轉載)。但要對方同意,最好寫進借據;你自己在轉帳備註寫「還本金」,不能單方面改變抵充順序。
之後每一筆還款都用匯款,在備註欄寫「借款第○期」。用現金還時,請對方寫一張收據,註明日期、金額與哪一期;依民法第 324 條,清償人本來就可以請求受領清償的人給與受領證書。
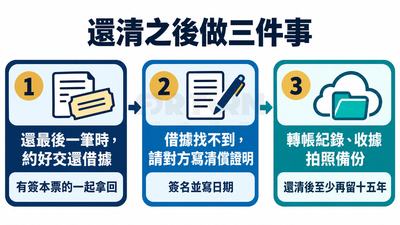
最後一筆還完,請對方把借據正本交還給你。民法第 308 條規定,債務全部消滅時,債務人可以請求返還或塗銷負債字據;只還了一部分時,可以請求把清償的事由記到字據上。
實際做法可以這樣安排:
親友之間,第 2 點的清償證明通常就夠用。法律另外準備了一條比較正式的路:民法第 308 條第 2 項規定,債權人說借據無法交還時,你可以請求他給「債務消滅之公認證書」;依民法債編施行法第 19 條,這份證書由債權人作成,再請債務履行地的公證人、警察機關、商業團體或自治機關蓋印簽名。對方不肯配合寫清償證明,或金額較大、你擔心日後有爭議時,再考慮這條路。
還款紀錄最好長期保存。出借人請求還錢的時效一般是十五年,從可以請求還錢時起算(民法第 125 條、第 128 條),還清後至少再留十五年比較保險。轉帳紀錄和收據拍照備份,各銀行能調閱多久以前的明細不一樣,自己存一份最可靠。
算。借貸不必用書面,雙方在訊息裡談好借多少、何時還,加上實際交付的匯款紀錄,都可以拿來證明。不過條件散落在對話裡,常常只有「先借我三萬」「好」,還款日和利息都沒講。建議把談好的內容整理成一張借據補簽。如果是在線上用電子方式簽署,效力與保存方式可以參考線上簽約與電子簽章的說明。
不用。雙方親筆簽名,借據就推定是本人作成。只能按指印、不方便簽名時,指印也有同樣的推定,但指印比簽名難辨認,另請兩個人在旁簽名見證,日後比較好證明。畫十字或其他符號沒有推定效力,最好避免。
借據不公證也有效。對方要求公證時,先看公證書上有沒有載明「應逕受強制執行」。依公證法第 13 條,借款這類金錢給付的公證書載明這一句,出借人不用打官司,就能直接拿公證書聲請強制執行,效果接近本票。你之後若主張已經還了或金額不對,要自己起訴,想先暫停執行,法院可以要求提供擔保。同意這一條之前,先確認金額、還款日都寫對。
借據本身不在印花稅法第 5 條列的應稅憑證裡,一般不用貼。要留意的是「收到錢」的文字:銀錢收據要按金額千分之四貼印花,財政部對租賃契約、不動產買賣契約的說明是,契約上註記收取款項並簽收,就具有代替銀錢收據的性質,要按千分之四貼(財政部稅務入口網〈免稅憑證〉)。借據裡寫「已收到現金○元」是否同樣適用,目前沒有找到財政部針對借據的說明。擔心的話,可以先問所在縣市的地方稅務局;以三萬元計算,千分之四是 120 元。
能重寫就重寫一份乾淨的,舊的當場撕掉。來不及重寫時,在修改處旁邊由雙方簽名,表示這處修改是雙方同意的,避免日後被質疑是單方塗改。金額欄最好不要塗改。
可以比較銀行、融資公司、當鋪等不同管道的門檻與成本,小額貸款管道比較整理了各自的差別。向民間公司借款之前,先用合法小額借款的查核方法確認對方的公司登記與契約內容。資來運轉提供 5 萬元以下的線上小額借款,額度與期數可以看借款方案頁,利率與費用以核准通知為準,有疑問可以洽官方 LINE。
借款知識
急著用錢時,比借不到更麻煩的,是錢拿到了,才發現利息之外還疊著各種費用;原本只想補眼前的缺口,最後卻多了一筆難以收尾的債。 所以你真正要先問的,不是「多久撥款」,而是這筆小額借款合不合法、會不會碰上…
 借款知識
手頭缺三萬,抽屜裡的金項鍊、每天騎的機車,或剛換下來的手機,看起來都是最快能變成現金的東西。還沒走進當鋪的人想知道一個月要付多少;已經當了的人,煩惱的是這個月利息湊不太出來,晚幾天東西會不會就沒了。…
 借款知識
「您好,您有一筆卡友貸專屬額度,今天就能撥款喔。」電話那頭講得很順。你這個月剛好差三到五萬,也在想乾脆刷預借現金是不是比較快,反正都是發卡銀行的錢。 這幾種借法收錢的方式不一樣。預借現金每領一筆先收…