 借款知識
合法小額借款怎麼查?從統編、稅籍到契約的實用指南
急著用錢時,比借不到更麻煩的,是錢拿到了,才發現利息之外還疊著各種費用;原本只想補眼前的缺口,最後卻多了一筆難以收尾的債。 所以你真正要先問的,不是「多久撥款」,而是這筆小額借款合不合法、會不會碰上…
臨時缺個三五萬,在商店搜尋「小額借款App」,或滑社群時跳出「線上借錢、快速撥款」的廣告,一下就是一整排。下載只要幾秒,可是心裡也毛毛的:裝下去之後,通訊錄會不會被拿走?會不會扣了一堆費用才撥款?哪天家人接到奇怪的電話?
線上借款App 從外表看都差不多,有漂亮的介面、有商店評分,看不出差別。會出事的地方通常在背後:借錢給你的是哪家公司、App 跟你要了哪些手機權限、費用到哪一步才讓你看到。公司和權限在下載前就能先查,費用最晚要在簽約前看清楚,不需要懂法條,也不用先算利率。
一個說得通的線上借款App,公司名稱從你自己查到的官網一路對得上商店頁、契約和收款方式,只要求拍照和上傳文件需要的權限,並在你簽約前寫清楚實拿多少、每期繳多少、總共要還多少。三件事有一件對不上,就停在那一步。五個檢查裡,公司、權限、費用是主體;另外兩個檢查看 App 從哪裡來、商店評價能信到哪裡,用來判斷前面查到的資訊靠不靠得住。如果已經裝了、權限也給了,現在停下來仍然可以阻止它再讀新的資料,已經被拿走的部分則可以要求刪除。
App 只是申請的入口。借錢給你、跟你簽約、之後向你收款的,是背後那家公司。App 的名字通常是品牌名,跟公司登記的名稱不一定一樣。要警覺的是從頭到尾都找不到那家公司是誰。
依詐欺犯罪危害防制條例第 31 條,網路廣告平臺刊登廣告時,要在廣告中揭露委託刊播者和出資者的相關資訊;版面小的廣告,可能放在廣告上的資訊連結裡。
記下這個名字,等一下跟商店頁的開發者、契約上的出借人對照。出資者只說明是誰付錢下廣告,可能是代辦或導流公司,不能證明它可以放款,也不能證明條件合理。如果出資者和後面查到的公司兜不起來,對方又說不清楚關係,就先停。
在 Google Play 的 App 頁面,往下找「應用程式支援」,展開後可以看到開發人員的資訊,介面會因版本不同略有差異。依 Google Play 的開發人員資訊公開規定,用機構帳戶上架的開發者,要公開法定名稱、法定地址、電子郵件和電話;個人帳戶公開的較少,主要是法定姓名、國家和電子郵件。
App Store 的 App 頁面在「資訊」一欄可以看到「供應商」。Apple 的 App 審查規範 5.1.1(ix) 要求銀行和金融服務這類高度受監管的 App,由提供服務的法律實體提交,而不是個人開發者。所以在 App Store 上,一個借款App 的供應商是個人名字,就是要停下來問的警訊。
在 Google Play,開發者只有個人名字、沒有公司名稱,或只留一個免費信箱,同樣要多問一句:那借錢給我的是誰?這些情況本身不能證明是詐騙,但你得拿到一個查得到的公司名稱,才能往下做後面的檢查。
拿到公司全名或統一編號後,可以到經濟部的商工登記公示資料查詢服務查公司名稱、登記狀況、代表人、地址等資料。查到「核准設立」只代表這家公司存在,不代表跟你接觸的人就是這家公司,也不代表它的借款條件合理。查詢步驟和查到之後還不能證明什麼,可以看這篇合法小額借款怎麼查的實用指南。
品牌和公司不同名不代表有問題。以本站為例,資來運轉是品牌,背後的公司是喬美國際網路股份有限公司,統編和公司資料都放在關於我們頁。你要找的就是這種寫法:品牌、公司全名和統編放在一起,讓你查得到。
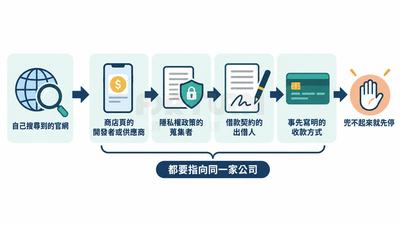
申請過程中,公司名稱會出現在好幾個地方,每一個都應該指向同一家,或清楚說明彼此的關係:
| 出現在哪裡 | 要看什麼 | 兜不起來時代表什麼 |
|---|---|---|
商店頁的開發者或供應商 |
公司名稱、地址、電話 |
你不知道 App 是誰做的 |
App 的隱私權政策 |
誰在蒐集你的資料、怎麼聯絡 |
資料流向不明,之後也不知道找誰刪 |
借款契約 |
出借人全名與統編 |
跟你簽約的可能不是你以為的那家 |
收款方式 |
契約、官網或 App 帳單事先寫明的帳戶、虛擬帳號或超商代收 |
錢還到哪裡去,沒有人負責 |
隱私權政策可以幫你確認資料交給了誰。依個人資料保護法第 8 條,業者直接向你蒐集個資時,要告訴你蒐集者的名稱、蒐集目的、資料類別、怎麼利用,以及你有哪些權利、怎麼行使。一份連公司名稱都沒寫的隱私權政策,等於沒告訴你這些事。Google Play 和 App Store 的 App 頁面都有隱私權政策的連結,下載前就能點開看。
收款帳戶的戶名不一定是出借人。虛擬帳號、超商代收或金流公司代收時,畫面上可能出現銀行或金流公司的名字;有些銀行的轉帳畫面只顯示部分遮蔽的戶名,例如合作金庫 2025 年 9 月起的戶名顯示機制,虛擬帳號會顯示對應的實體帳戶戶名。只要這個收款方式是契約、官網或 App 帳單上事先寫明的,就說得通。要停下來的是:對方用 LINE 或私訊臨時叫你改匯到個人帳戶,或換成另一家公司的帳戶。這時候用你自己查到的客服電話確認,不要相信同一則訊息裡的解釋。簽約當下要核對哪些欄位,可以搭配線上簽約核對重點一起看。
名字對得上是必要條件,不是充分條件。詐騙方可以直接借用一家真實公司的名稱和統編。亞太普惠金融科技的官網防詐聲明就提到,有人使用與該公司相同的名稱、企業 logo、簡介和辦公室地址,開假網站和 LINE 官方帳號,以「先付利息後撥款」行騙。這種情況下,前面四個地方的名字全部對得上,仍然是假的。
所以要用一條不經過對方的路反查:
官網沒有列某個 App,不一定就是假的,但在確認之前不要送件。也可以撥 165 反詐騙專線,或到 165 全民防騙網查可疑的網站和 LINE ID;查不到只代表還沒被通報,不代表安全。
公司查得到之後,下一步看這個 App 是怎麼來到你手機上的。這會決定它有沒有經過任何一層權限和費用揭露的審查。
依 Google Play 金融服務政策,個人貸款 App 要在商店資訊裡揭露最短和最長還款期限、最高年百分率(把利息和一年內的其他費用算在一起的年化比例)、一個含本金和所有費用的總費用範例,並提供完整的隱私權政策;也不得推廣要求在撥款後 60 天內全額還清的個人貸款。這些是 Google 的通用規定,台灣上架的 App 也適用。政策裡另有「年百分率 36% 以上不准上架」的規定,只適用美國。
Apple 的 App 審查規範 3.2.2(ix) 要求提供個人貸款的 App 明確揭露所有貸款條款,包括約當最高總費用年百分率和還款到期日;含成本和費用的最高年百分率不得高於 36%,也不得要求在 60 天或更短的期限內全額還清。這條沒有限定國家。
商店規則是商店對上架 App 的要求,不是台灣的法律,也不保證每個上架的 App 都做到。Google Play 另外直接點名禁止個人貸款 App 讀取聯絡人和相片,所以在 Google Play 上架的借款App 跟你要通訊錄,就不符合 Google Play 的規定。App Store 沒有同樣的點名禁令,但規範 5.1.1 要求 App 只要求核心功能需要的資料,能用挑選器就不要求完整取用照片或聯絡人,也不得誘騙或強迫你同意不必要的存取。
如果你是在 LINE、簡訊或社群私訊裡收到一個連結,對方請你下載安裝檔(Android 的 APK 檔),而不是到 Google Play 搜尋,這個 App 就沒有經過上面任何一條審查。它要什麼權限、費用寫不寫,全看對方高興。
Android 手機內建的 Google Play 安全防護會掃描從商店以外安裝的 App,發現有害時可能警告或封鎖。如果安裝時跳出警告,別急著按「仍要安裝」。之後如果 App 還要你到設定裡「解除受限制的設定」,Google 的受限制設定說明提醒,有害 App 常會要求這一步,除非你信任開發者,否則不建議解除。借錢這件事本來就不需要繞過商店才能完成。
iPhone 不能裝 APK,但不等於不受影響。Apple 的企業 App 是給公司、學校內部用的,手動安裝後第一次打開,會出現開發者未受信任的提示,要你到「設定」→「一般」→「VPN 與裝置管理」去信任這個開發者(見 Apple 的企業 App 安裝說明)。另一種情況是對方傳來一個描述檔,請你安裝。
一般人借錢,沒有理由要信任某個企業開發者或安裝描述檔。看到這種要求,就跟 Android 跳出警告一樣,停在這一步。
不需要。借款要的是證明你是誰、收入多少、信用狀況如何,這些資料你可以自己拍、自己上傳或自己申請,不需要 App 去翻你整支手機。
還沒下載就能先看一次。Google Play 的 App 頁面有「資料安全性」,App Store 有「App 隱私權」,會列出 App 宣稱蒐集哪些資料,例如聯絡人、相片、位置。借款App 在這裡寫了會蒐集聯絡人或相片,下載前就可以排除。
這些資料是開發者自己填的。Google 的說明寫明開發者要自行負責聲明完整正確,Google 發現 App 行為與聲明不一致時才會處理;Apple 的說明也是由開發者回報。所以它只能幫你排除寫明會拿通訊錄的 App,不能證明寫得乾淨的 App 就真的沒拿。裝了之後跳出權限要求時,再對照下面兩份清單。
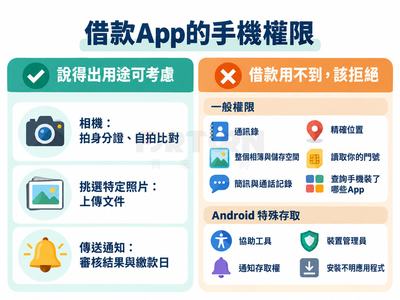
一般線上借款會請你做這幾件事,對應的權限說得通:
清單以外的權限,不一定都有問題,例如有視訊客服的 App 可能要麥克風。判斷方式是逐項問它要做什麼用、不給可不可以改用別的方式,說不出用途的就不給。
信用狀況方面,銀行可以依規定查你的聯徵紀錄。一般公司型的放款業者通常不是聯徵中心的會員,不能直接查,可能請你自己向聯徵中心申請信用報告後提供。聯徵中心也提醒,信用報告是重要的隱私文件,交給別人前要慎重評估。要交之前,先確認對方是誰、要看哪些部分、會保留多久。聯徵在審核裡占什麼位置,可以參考這篇聯徵分數查詢與核貸的說明。
Google Play 金融服務政策明列個人貸款 App 不得要求的 8 項權限,白話來說是:
簡訊另有一道限制。依 Google Play 的簡訊與通話記錄權限政策,讀取簡訊和通話記錄原則上只開放給你自己設成預設簡訊或電話 App 的程式,政策列出的例外用途裡沒有貸款或信用評估。
Android 還有幾種不在一般「權限」清單裡的特殊存取,借款App 要求時也該拒絕:
這些權限一交出去,後果很具體:通訊錄讓對方拿到你親友的電話,可以拿來催收、施壓,或發詐騙訊息給他們;協助工具和通知存取權則可能讓對方看到你操作網銀的畫面和驗證碼。所以 App 一要這些,就停在這一步,不要為了「先看看額度」而按允許。如果 App 說不開通訊錄就不能繼續,那就別繼續了。
有些申請表會請你手動填一到兩位聯絡人的姓名和電話。前者是你自己選人、自己打字,App 只拿到你寫的那一兩筆;讀取通訊錄則是 App 一次拿走手機裡所有人的資料。
手動填寫也不代表業者可以隨意聯絡。被你填的人不會因此變成保證人,要不要擔保是他自己的事。依個人資料保護法第 9 條,業者用不是由本人提供的個資時,要告知對方資料來源、蒐集者是誰、目的等事項,最晚在第一次聯絡他時一併告知。銀行等金融機構委外催收,依金融機構作業委託他人處理內部作業制度及程序辦法第 14 條,不得透過干擾第三人或向第三人催討的方式進行。一般公司不受這份辦法拘束,但用恐嚇、騷擾的方式找你家人,仍可能觸犯刑法。
填之前,可以先問清楚這些聯絡人什麼情況下會被聯絡、聯絡時會說什麼,也先跟對方說一聲。
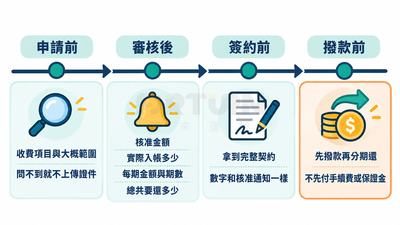
最晚在簽約前,你要看到核准金額、實際入帳多少、每期繳多少和總共要還多少。上傳身分證和財力文件之前,至少要能看到或問到有哪些收費項目、大概的範圍。如果身分證、薪資單都傳了,權限也開了,到撥款才看到實際入帳金額,這時你的資料已經交出去,可能也已經簽了約。
上架 Google Play 的個人貸款 App,商店頁應該寫出還款期限範圍、最高年百分率和一個總費用範例(見檢查二)。在台灣,消費者保護法第 22-1 條也要求企業經營者對消費者從事與信用有關的交易時,在廣告上明示總費用年百分率;總費用的範圍與算法由各目的事業主管機關訂定,銀行業有明確的計算標準,其他類型的業者適用的細節可能不同。
總費用年百分率,是把利息和納入計算的各種費用加在一起,再依付款時間換算成一年的成本比例。它比單看「年利率」更接近你實際付出的代價。換算方法和例子可以看貸款試算怎麼算。
商店頁、官網和廣告什麼範圍都沒寫,只寫「低利」「免手續費」「秒撥」,就先問客服有哪些收費項目、大概多少,或請對方提供契約範本。問不到任何數字,就不要上傳證件和財力文件。
審核通過後,業者會用 App 內通知、簡訊、電子郵件或 LINE 通知你。這份核准通知至少要有:
這四項缺任何一項,都先別簽。尤其是「實際入帳多少」,有些費用會在撥款時直接從借款金額扣掉,借款金額寫 5 萬,不代表你拿到 5 萬。
契約是最後一道關。把核准通知放在旁邊,逐項對照借款金額、實拿金額、每期金額、期數、各項費用的名稱和收取時間。以銀行的信貸為例,金管會的消費性無擔保貸款定型化契約應記載事項第八點要求,借款人要負擔的費用項目和金額必須寫在契約裡,沒寫的不能收,而且以固定金額、一次收取為限。這份規範適用於金融機構,但「費用全部寫進契約」是你對任何借款業者都可以提出的要求。
讀契約需要時間。消費者保護法第 11-1 條要求企業經營者用定型化契約跟消費者簽約前,給 30 日以內的合理期間審閱全部條款;沒給的話,那些條款不構成契約內容,但消費者可以主張它仍然有效。這不等於借款不成立,也不等於拿到的錢可以不還。所以先拿到完整契約讀完再簽;對方催你當場簽、不讓你先看全文,就停下來。
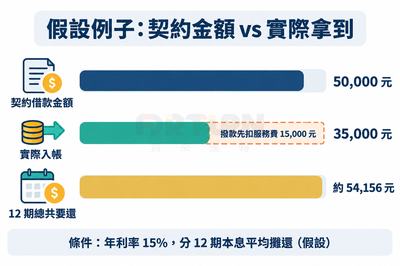
這個例子用來說明「只看契約利率」會漏掉多少成本。假設:
只看契約,年利率 15% 好像不算高。但你實際拿到 35,000 元,一年內要還 54,156 元,多付了約 19,156 元,大約是實拿金額的五成五。用實拿金額和每期付款反推,每個月的成本約 7.45%,乘以 12 換算成年百分率約 89%;如果連每月的複利一起算,一年的實際成本約 137%。兩個數字算法不同,但不管用哪一個,都遠遠超過契約上寫的 15%。
法律上,民法第 205 條規定約定利率超過年 16% 的部分無效,第 206 條規定債權人不得以折扣或其他方法巧取利益。法院處理預扣利息時,認為預扣的部分沒有實際交給借款人,本金要以實際交付的金額計算,例如臺北地院 110 年度重訴字第 757 號判決引用最高法院見解,把契約 1,000 萬元、預扣 115 萬元利息的借款,以實際匯入的 885 萬元當本金。
至於叫做「服務費」「手續費」的預扣款,是不是實質上的利息,要看它有沒有對應實際提供的服務,由法院個案認定,不能保證一定討得回來。撥款入帳紀錄是日後主張實際本金的重要證據,要留好。與其事後再去爭,不如簽約前就看懂實拿和總還款。
正常的借款是業者先把錢撥給你,你再分期還。撥款前要你先匯「手續費」「保證金」「解凍金」「代辦費」,或要你交出網路銀行帳號密碼、金融卡、存摺、簡訊驗證碼,都是停下來的訊號。
刑事警察局 2026 年 8 月公布的假貸款案例裡,民眾在社群看到「保證核貸、信用不良可辦」的廣告,加了自稱貸款客服的 LINE,被說服交出網銀帳密做「帳戶美化」,結果帳戶被拿去當詐騙集團的人頭帳戶,還被列為警示帳戶。另一個刑事局公布的案例,對方以「驗證資金」為由,要民眾開 LINE 視訊分享手機畫面再操作網銀,藉此看到帳密,事後把錢轉走。申貸過程中有人要你開螢幕分享,同樣直接停。
不能單獨當依據,但可以拿來找警訊。
評分高、下載多,只說明有很多人裝過、有不少人給好評,不能證明這家公司的費用合理或催收守規矩。評分本身也會被操作:Google 表示 2025 年擋下 1.6 億則垃圾評分與評論,包括刻意灌高和刻意拉低的;Apple 表示同年攔下近 1.95 億則詐欺評分與評論。商店會擋,但不保證擋得乾淨。
比起看總分,更有用的是去讀最近的低分評論,看有沒有重複出現的抱怨,例如:
同一種抱怨出現好幾次,比一個 4.5 顆星的總分更值得參考。低分評論也可能被操作,也不是查證過的事實,所以把它當成要追問業者的問題,而不是定論。如果 App 根本不在商店裡、只能用連結安裝,那就連評論都沒得看,回到檢查二。
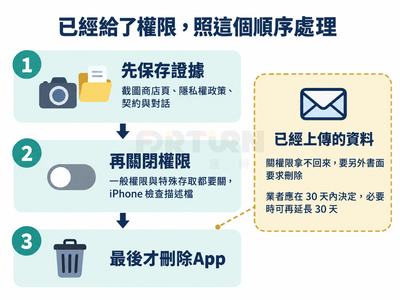
如果你已經裝了 App,填到一半被要求開權限或先付費,現在停下來,可以阻止它再讀新的資料;已經交出去的部分,要另外要求刪除。照這個順序做:先保存證據,再關權限,最後才刪 App。
刪掉 App 之後,App 裡的紀錄、契約和對話可能就找不回來了。動手之前,先截圖或下載這些東西:
存到手機以外的地方,例如雲端硬碟或寄一份到自己的信箱。如果懷疑對方正在遠端看你的畫面或操作你的手機,先結束螢幕分享、關掉網路,再用另一支可信的手機或電腦處理。
Android 依 Google 的說明,路徑是「設定」→「應用程式」→ 選那個 App →「權限」,逐項改成「不允許」。協助工具、通知存取權、裝置管理員不在這裡,要另外到設定裡用搜尋找到這幾項,把那個 App 關掉;裝置管理員要先停用,才能解除安裝。
iPhone 依 Apple 的說明,路徑是「設定」→「隱私權與安全性」,點進「聯絡人」「照片」等類別,把那個 App 的取用權限關掉;也可以在「設定」裡找到那個 App,一次看完它的所有權限。如果你曾經安裝描述檔或信任過某個企業開發者,到「設定」→「一般」→「VPN 與裝置管理」檢查,移除不認得的描述檔;企業開發者的信任,要刪除該開發者的所有 App 才會解除。
關掉權限只能阻止 App 以後再讀,已經上傳到對方伺服器的資料不會因此回來。
個人資料保護法第 3 條列出你對自己的個資可以行使的權利,包括查詢、請求停止蒐集處理利用、請求刪除,而且業者不能用契約條款要你事先放棄。第 11 條規定,蒐集目的消失時,或資料是違法蒐集的,業者應該主動或依你的請求刪除。
提出刪除請求時:
如果你已經簽約、借款還沒還完,業者為了履行契約可能保留部分資料,例如你的身分和還款紀錄,第 11 條也有「執行業務所必須」的例外。不過這個例外跟它拿走你整份通訊錄是兩回事。
期限過了沒有回應,或拒絕卻沒說明理由,先用書面請業者具體列出它保留哪些資料、為什麼要留、要留多久。
接著可以向這家業者的目的事業主管機關,或你所在縣市的消費者保護官反映。不確定該找誰時,可以寫信到個人資料保護委員會籌備處陳情,請它轉給權責機關。個資法 2025 年 11 月修正、讓個資會集中監管的條文,施行日期還沒定,所以現階段的處理仍以各目的事業主管機關為主。如果對方是用恐嚇、騷擾的方式施壓,不必等刪除程序跑完,直接報警。
如果 App 已經讀走通訊錄,可以先跟家人和比較親近的同事說一聲:如果接到自稱借款公司的電話,不要提供任何資料,也不要代為付款,先跟你確認。之後接到的來電、訊息都截圖、錄音保存。
如果已經有人打電話騷擾家人、恐嚇,或你已經依對方要求匯了錢、交出帳戶,那就不只是收回權限的問題了,請直接撥 165 反詐騙專線或 110 報案。
依申請順序,每一關對不上就停在那裡:
| 申請階段 | 要確認的事 | 出現這種情況就停 |
|---|---|---|
下載前 |
從 Google Play 或 App Store 下載;開發者或供應商有公司名稱 |
只給你安裝檔連結;App Store 供應商是個人名字 |
下載前 |
用公司名稱或統編查得到登記,並從你自己搜尋到的官網連到這個 App |
查不到公司;官網找不到這個 App,客服也無法確認 |
下載前 |
隱私權政策寫出蒐集者名稱與聯絡方式;資料蒐集說明沒有聯絡人、相片 |
隱私權政策沒有公司名稱;寫明會蒐集通訊錄 |
安裝後 |
只要相機、傳送通知、挑選特定照片等說得出用途的權限 |
要通訊錄、整個相簿、簡訊、精確位置、協助工具、通知存取權;要你信任企業開發者或裝描述檔 |
送件前 |
看得到或問得到收費項目和大概範圍 |
什麼數字都不給,就要你先上傳證件和財力文件 |
審核後 |
核准通知寫出實拿金額、每期金額、期數、總還款 |
只說「通過了」,數字要簽約後才給 |
簽約前 |
拿到完整契約,出借人和前面查到的公司一致,費用全部列出 |
催你當場簽、不給看全文;出借人換了一家;費用沒寫進契約 |
撥款前後 |
先撥款,再依契約寫明的方式分期還 |
要先匯手續費、保證金;要網銀帳密、驗證碼或螢幕分享;臨時要你改匯個人帳戶 |
全部都對得上,也只代表這家業者把該說的說清楚了,還要看每期金額你繳不繳得起。如果還在比較不同的借款管道,可以參考小額貸款去哪借,看銀行、融資公司和當鋪各自的門檻與成本。
不一定。App 可能是外包廠商開發,或是媒合平台,實際出錢的是另一家。但業者應該說得清楚兩家的關係,而且兩家都能在官網或契約上找到。說不清楚、或要你別管,就停在簽約前。
不一定。沒有 App 就少了手機權限這一關,但公司、費用、撥款前要不要先付錢這幾項檢查一樣要做,也要小心對方要你開螢幕分享。對方用 LINE 聯絡時,從業者官網的連結或 QR code 加入,不要加對方私訊給你的帳號。依 LINE 的說明,2026 年 4 月起,經過認證的官方帳號顯示綠色或藍色的勾勾標章,未認證的帳號不再顯示灰色盾牌。標章只代表帳號經過 LINE 的認證,不代表對方可以放款或條件合理。
可以要求刪除跟交易無關的資料,例如被讀走的通訊錄和相簿照片。跟交易有關的契約和收款紀錄,業者可能要依法保留一段時間,例如商業會計法第 38 條規定會計憑證在年度決算後至少保存 5 年。業者要保留的,應該說明保留哪些、留多久,不能拿這個理由保留所有資料。
以下查閱日期皆為 2026-10-17;未標發布日期者,頁面未列可確認的日期。
借款知識
急著用錢時,比借不到更麻煩的,是錢拿到了,才發現利息之外還疊著各種費用;原本只想補眼前的缺口,最後卻多了一筆難以收尾的債。 所以你真正要先問的,不是「多久撥款」,而是這筆小額借款合不合法、會不會碰上…
 借款知識
「您好,您有一筆卡友貸專屬額度,今天就能撥款喔。」電話那頭講得很順。你這個月剛好差三到五萬,也在想乾脆刷預借現金是不是比較快,反正都是發卡銀行的錢。 這幾種借法收錢的方式不一樣。預借現金每領一筆先收…
 借款知識
DBR22倍是金管會給銀行的一條審核線:你在所有金融機構的信用卡、現金卡、信用貸款欠款加起來,除以平均月收入,不宜超過 22 倍。DBR 是 Debt Burden Ratio 的縮寫,中文常叫負債…