 借款知識
卡友貸款該不該借?信用卡貸款利率、綁約與預借現金成本比較
「您好,您有一筆卡友貸專屬額度,今天就能撥款喔。」電話那頭講得很順。你這個月剛好差三到五萬,也在想乾脆刷預借現金是不是比較快,反正都是發卡銀行的錢。 這幾種借法收錢的方式不一樣。預借現金每領一筆先收…
機車壞了、房租晚一個月、家裡臨時要用錢,缺口剛好三到五萬。這個金額說大不大,跟家人開口又有點尷尬,上網一查,銀行、純網銀、融資公司、當鋪的廣告全都說「快速」「好申請」,看完反而更不知道該先找誰。
難的地方在於,這四類管道背後是不同的規定:誰可以查你的信用、利率最高能收多少、除了利息還能收哪些錢,都不一樣。只比廣告上的利率數字,很容易選到「月付看起來不高、總共付很多」的方案。
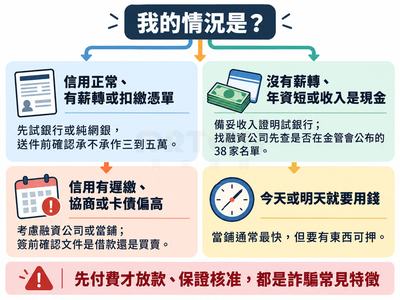
簡單說:信用正常、有穩定收入的人,先試銀行或純網銀,成本通常較低,只是審核看收入與信用;信用有瑕疵或收入難證明時,才往融資公司或當鋪考慮,但要先看清楚自己簽的是借款還是買賣,並把所有費用算進去。下面把四類管道的差別、法定利率上限、要一起比較的費用,以及被退件後怎麼選,依序說明。
同樣是「借錢」,放款的人身分不同,受的規定就不同,這決定了你能得到多少保障。
銀行是受金融監督管理委員會(下稱金管會)監理的金融機構,個人信用貸款就是銀行的一般產品。純網銀是只在網路上營業的銀行,目前國內取得執照的有樂天國際商業銀行、將來商業銀行與連線商業銀行(LINE Bank)三家。它們沒有實體分行,但法律地位跟一般銀行一樣,審核規範也一樣。
融資公司是一般民間公司,常見業務是分期付款、汽機車貸款、租賃。這一類目前沒有專門的法律,立法院討論過「融資公司法」草案但還沒通過。一般公司要把錢借給個人,本來就有限制:公司法第 15 條規定,公司資金除了公司之間或與行號之間的業務往來、短期融通,不得借給股東或任何他人,違反時公司負責人要跟借用人連帶負返還責任。所以融資公司給個人的方案,契約上多半寫成分期付款買賣、租賃,而不是借款,這一點後面講風險時會用到。
金管會的做法是分階段把較大的融資租賃業者納入《金融消費者保護法》,2026 年 9 月 15 日第三階段上路後,合計 38 家。市面上的融資公司數以千計,大多數不在這份名單裡。
當鋪依《當舖業法》設立,要向地方政府申請許可。它的借錢方式是「質當」:你把手機、金飾、機車等物品交給當鋪,當鋪按物品價值借你錢,期限到了還錢加利息就能取回。
| 管道 | 放款的是誰 | 看不看信用 | 要不要押東西 | 利率上限依據 |
|---|---|---|---|---|
銀行 |
金管會監理的銀行 |
看,會查聯徵 |
信貸不用 |
民法 16%;現金卡、信用卡循環 15% |
純網銀 |
金管會監理的網路銀行 |
看,會查聯徵 |
信貸不用 |
同銀行 |
融資公司 |
一般民間公司,多用分期買賣或租賃的形式 |
各家不一 |
多半要綁車輛或商品 |
實際是借款才適用民法 16%;寫成買賣時要看實際的錢怎麼流 |
當鋪 |
地方政府許可的當鋪 |
通常不影響收不收 |
一定要 |
當舖業法年利率 30% |
表中的「聯徵」是財團法人金融聯合徵信中心的信用報告,記錄你在金融機構的借款、信用卡繳款與被查詢的紀錄。想先看看自己的狀況,可以參考聯徵分數查詢的官方管道與免費額度。
知道誰受什麼規定之後,再回到你的實際需求:三到五萬、沒有擔保品、希望快一點拿到錢。這三個條件放在不同管道,結果差很多。
銀行信貸的利率在四類裡通常最低,而且受金管會監理,利率與費用要用「總費用年百分率」揭露。總費用年百分率是把利息加上開辦費等必要費用,換算成一年的成本比例,比單看利率更接近你實際付出的代價。
門檻主要有兩個。第一是還款能力:金管會規範銀行審核無擔保貸款時,你在所有金融機構的信用卡、現金卡、信用貸款餘額加總,除以平均月收入,不宜超過 22 倍,業界常稱為「DBR22」。如果你目前沒有其他卡債或信貸,這條線通常不是問題;已經有卡債或信貸的人,先把所有餘額加起來跟月收入比一比。第二是信用紀錄:近期有遲繳、卡費只繳最低金額,或完全沒有信用紀錄的人,都比較難過件。
三到五萬能不能向銀行申請,要看各家的最低申貸金額,而且不一定寫在活動頁上。例如台新 Richart 信貸官方頁寫「1萬元-500萬元皆可貸」,LINE Bank 分期信貸活動頁則沒有寫最低金額。送件前先問清楚,比送了才發現不承作省事。
速度方面,銀行官方寫的都是「最快」。台新 Richart 寫「核貸到撥款最快18分鐘」,LINE Bank 在 2026 年 5 月的新聞稿寫「從申請到撥款最快只要7分鐘」。這是順利核准時的最短時間,實際多久取決於審核結果。純網銀的差別在流程:申請、上傳文件到簽約都在手機 App 完成,不用配合分行營業時間,審核規範則跟一般銀行相同。
小額借款還要注意固定開辦費。LINE Bank 分期信貸的開辦費為 1,688 元或 2,888 元(優惠至 2026 年 10 月 20 日),它揭露的總費用年百分率 3.31% 到 16.44%,是用貸款 30 萬元、期間 5 年算出來的。同一筆開辦費放在三萬元上,占本金的比例高出十倍,實際成本會比廣告上的數字高,申請前請對方用你的金額與期數重新試算。另外,總費用年百分率把開辦費也換算進去,所以可能高於契約上的利率;民法 16% 限制的是約定利率,兩者不是同一個數字。
融資公司接受的對象比較廣,沒有薪轉、年資短或信用有小瑕疵,都可能有方案,但方案多半綁著汽機車或商品分期。
要特別小心的是「名義上你買一樣東西、分期付款,實際上拿到的是現金」這種方案。《報導者》指出,這正是業者用來迴避公司法第 15 條的「假買賣」做法。你簽下的是買賣或分期文件,不是借款契約,發生爭議時,要說明其實是借錢,得靠你自己拿出匯款紀錄、對話紀錄等資料,證明實際的錢怎麼流。
《報導者》2025 年的調查引用一件 2023 年的法院判決:借款人實際拿到 10 萬 5 千元,這是扣掉 4 萬 5 千元代辦服務費後的金額,卻要還 18 萬 9,540 元,換算年利率約 43%,遠超過民法上限。報導也整理了先扣手續費、收對保費、代辦佣金、要求簽空白本票等常見做法。
被納入金保法的 38 家業者,依金管會規範要用年利率與總費用年百分率揭露費用,融資金額不得超過交易標的物的價值,也不得要求你簽發票日或金額空白的本票;發生爭議,可以向金融消費評議中心申請評議(限個人、公告生效日之後的爭議)。這是消費者保護的規範,不是放款許可。名單外的業者沒有這個評議管道,名單可以在評議中心的融資租賃業專區用公司名稱與統一編號核對。
不論對方在不在名單上,都要多做兩件事:確認對方是誰、把所有費用算成總成本。查核方法可以看合法小額借款怎麼查:統編、稅籍與契約的核對方式。
當鋪只看你押的東西值多少,不查聯徵,也不問收入,所以信用紀錄通常不影響當鋪收不收。能借多少取決於物品估價,收當時仍要核對身分。
對「沒有擔保品」的讀者來說,這一條路本身就有前提:你手上要有夠值錢、而且暫時可以不用的東西。押機車就不能騎,押手機就要先換一支用,估價也不一定剛好湊到三到五萬。
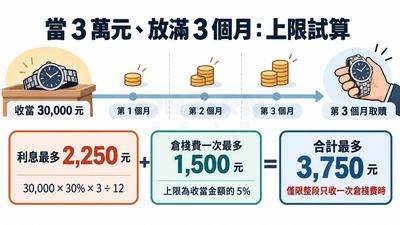
成本方面,當舖業法規定年利率最高 30%,除了利息之外只能再收倉棧費(保管物品的費用),最高不得超過收當金額的 5%,其他名目都不能收,也不得預扣利息及費用。利息按月計,一個月內取贖也算一個月。滿當期限至少三個月,到期後五天內還能取贖或付清利息延期;逾期不處理,東西就歸當鋪所有。
用上限做一個試算:當 3 萬元、放滿 3 個月才取贖,利息最多 30,000 × 30% × 3 ÷ 12 = 2,250 元,倉棧費一次最多 1,500 元。條文只規定倉棧費最高 5%,沒寫多久可以收一次,所以「合計最多 3,750 元」只在整段只收一次倉棧費時成立。質當前先問清楚倉棧費怎麼收、付息延期時會不會再收,並看當票上的寫法。
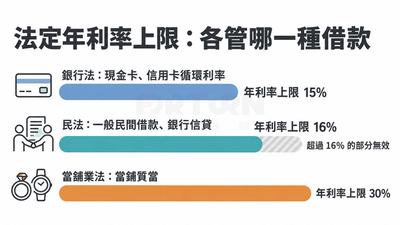
一般民間借款,包括向親友或民間公司借錢,都適用民法第 205 條:約定的利率超過年利率 16%,超過的部分無效。
銀行的一般信貸同樣適用這條上限,另外《銀行法》第 47 條之 1 規定,現金卡利率與信用卡循環利率不得超過年利率 15%。當鋪則依特別法《當舖業法》,上限是年利率 30%,所以當鋪可以合法收到比 16% 高的利息。
超過的部分「無效」,意思是放款的人無權要求你付超出 16% 的那一段。整份借款契約不會因此失效,本金和 16% 以內的利息仍要還。這條在 2021 年修正施行,立法院的說明指出,修正後超過 16% 的約定無效,就算已經付了,仍可以依不當得利請求返還。
實務上很少有人直接寫「年利率 30%」,比較常見的是把成本藏在手續費、帳管費、服務費裡,或先從撥款金額扣掉。民法第 206 條規定,債權人除了上限內的利息,不得以折扣或其他方法巧取利益,所以換個名目或先扣一筆,不代表就能避開上限。哪一筆費用會被算進去要看個案,你能先做的,是把實際拿到的錢、每期要付的錢和所有費用一起換算。換算方法可以參考貸款試算與總費用年百分率的算法。
利率超過 16%,不等於放款的人一定犯罪。刑法第 344 條的重利罪,要求對方利用你急迫、輕率、沒經驗或難以求助的處境,借錢給你並取得與本金顯然不相當的重利,才會成立,可處三年以下有期徒刑、拘役,或科或併科 30 萬元以下罰金。
這條把手續費、保管費、違約金等名目都算進「重利」裡,所以業者不能用改名目的方式規避。遇到明顯不合理的費用,可以留下契約、匯款紀錄與對話紀錄,向警方或律師諮詢。
比較不同管道時,把下面這些項目逐一問清楚,再加總成「總共要付多少」和「實際拿到多少」兩個數字。
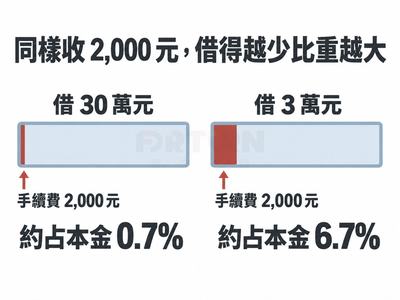
小額借款特別要注意固定金額的費用。假設同樣收 2,000 元手續費,借 30 萬元時只占本金約 0.7%,借 3 萬元時就占約 6.7%。借得越少,固定費用在總成本裡的比重越大,所以同一家的「低利率」放到三萬元上,不一定還是最划算。
排序的依據是:在你借得到的前提下,先選成本低、保障多的。以下依常見情況整理。
先試銀行或純網銀。你往來的薪轉銀行掌握你的收入紀錄,通常最容易評估;純網銀適合不想跑分行、希望線上處理完的人。送件前先確認對方承不承作三到五萬,再用自己的金額與期數請對方試算總費用年百分率,因為固定開辦費放在小金額上會顯得偏高。
銀行還是可以試,準備能證明收入的資料,例如存摺進帳紀錄、扣繳憑單、報稅資料。如果要找融資公司,先查它在不在金管會公布的 38 家名單上,並問清楚方案是不是要設定汽機車或綁商品分期;手上沒有車、也不打算買東西的人,未必找得到合適的方案。
銀行與純網銀都會查聯徵,近期有遲繳或無擔保債務已接近月收入 22 倍的人,過件機會較低。這時剩下的選項是融資公司與當鋪。當鋪的成本上限清楚,但需要押物品;融資公司多半要綁車輛或商品,簽之前確認文件是借款還是買賣,費用要逐項問。
當鋪通常最快,但前提是你有東西可押。銀行與純網銀官方寫的「最快幾分鐘撥款」,是順利核准時的最短時間,實際仍取決於審核。越急越要避開兩件事:先付費才放款的要求,以及保證核准的說法,這兩者都是詐騙常見的特徵。
如果你也在考慮資來運轉,金額、費用與每期應繳金額以核准通知與正式契約為準,方案說明可以看借款方案,或透過官方 LINE 詢問。不論選哪一家,上面的費用清單與身分核對都一樣適用。
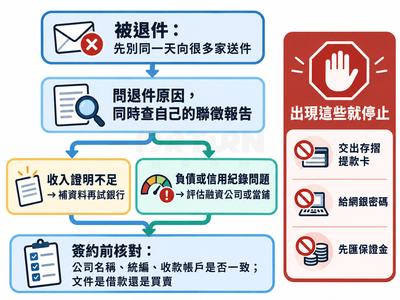
被一家退件,先別急著同一天向很多家送件。聯徵報告會記下金融機構查詢你的紀錄,保留 1 年。聯徵中心自己的信用評分只把以貸款為目的的新業務查詢算進去,而且最近一年內每 30 天的這類查詢視為同一筆需求;但每家銀行怎麼看你的查詢紀錄,是各自審核的事,退件原因沒解決就換家送,結果可能一樣。
比較好的做法是先弄清楚被退的原因。可以問承辦人員是收入證明不足、負債比偏高,還是信用紀錄的問題,但銀行不一定會說明,所以同時申請自己的聯徵報告對照。自己查自己的報告,不會算進評分。原因是收入證明不足,就補資料再試銀行;原因是負債或信用紀錄,不同銀行的審核方式雖然不完全一樣,也可以開始評估融資公司或當鋪。
轉向銀行以外的管道時,把前面的費用清單逐一問清楚,並在簽約前確認契約上的公司名稱、統編,和收款帳戶是否一致,也看清楚文件是借款還是買賣。任何要求你交出存摺提款卡、網銀密碼,或先匯保證金的情況,都不要繼續。
不一定。純網銀跟傳統銀行一樣受金管會監理,一樣查聯徵、一樣要看還款能力。它的優勢是全程線上,官方標示的撥款時間是「最快」數分鐘,但審核標準並沒有因此放寬。
融資公司經營分期付款、租賃等業務是合法的,但公司法第 15 條限制公司把資金直接借給個人,所以你拿到的方案常寫成買賣或租賃。名義上買東西、實際拿現金的方案,發生爭議時要靠你自己證明其實是借錢。簽約前先看文件是借款還是買賣、對方是不是金管會公布的 38 家之一,再把費用算進總成本。
合法。當鋪依《當舖業法》經營,這是特別法,允許年利率最高 30%,另收不超過收當金額 5% 的倉棧費,除利息和倉棧費以外不能再收其他費用,也不能預扣利息及費用。
借款知識
「您好,您有一筆卡友貸專屬額度,今天就能撥款喔。」電話那頭講得很順。你這個月剛好差三到五萬,也在想乾脆刷預借現金是不是比較快,反正都是發卡銀行的錢。 這幾種借法收錢的方式不一樣。預借現金每領一筆先收…
 借款知識
手頭缺三萬,抽屜裡的金項鍊、每天騎的機車,或剛換下來的手機,看起來都是最快能變成現金的東西。還沒走進當鋪的人想知道一個月要付多少;已經當了的人,煩惱的是這個月利息湊不太出來,晚幾天東西會不會就沒了。…
 借款知識
DBR22倍是金管會給銀行的一條審核線:你在所有金融機構的信用卡、現金卡、信用貸款欠款加起來,除以平均月收入,不宜超過 22 倍。DBR 是 Debt Burden Ratio 的縮寫,中文常叫負債…