 借款知識
卡友貸款該不該借?信用卡貸款利率、綁約與預借現金成本比較
「您好,您有一筆卡友貸專屬額度,今天就能撥款喔。」電話那頭講得很順。你這個月剛好差三到五萬,也在想乾脆刷預借現金是不是比較快,反正都是發卡銀行的錢。 這幾種借法收錢的方式不一樣。預借現金每領一筆先收…
銀行 App 跳出一則通知:「您有一筆循環信貸額度,沒動用不計息。」聽起來像一份不用錢的保險,先申請個三、五萬放著,哪天機車要修、房租卡住了再拿出來用。
可是同一家銀行還有一般信貸,手上的信用卡也能預借現金,三種都是借錢,算錢的方法卻差很多。循環信貸的利息確實只算你動用的那幾天,但開辦費、帳戶管理費和每次動用的手續費,跟你有沒有動用不一定有關;額度通常一年一約,契約也寫明銀行在某些情況下可以降額或暫停動用。
算下來,一兩個月內還得掉的小額缺口,用不收開辦費的循環額度,或當期帳單就繳得清的預借現金,花費最少。要分一年慢慢還的話,銀行公開的兩種利率差得不多,拉開成本的是有沒有開辦費、你會不會每個月自己還本金:只繳利息的循環額度最貴,一般信貸至少會逼你按月把錢還完。說不出什麼時候會用,就先別急著開:開辦費型的額度不用也要付錢,而且不論哪一種,核准的額度都會報送聯徵,之後再借錢時會被算進你的負債裡。
一般信貸是銀行核准後,把整筆錢一次撥進你的帳戶。從撥款那天起,整筆金額開始計息,之後每個月繳固定的本金加利息,直到期數繳完。凱基銀行的說明文章提到,一般信貸多採本息平均攤還;不少方案另設綁約期,期內提前還款要付違約金。
循環信貸(也叫循環型信貸,凱基銀行稱為「額度型貸款」)則是銀行先核給你一個額度,錢不會自動撥出來。你需要時自己從額度裡提領,這個動作叫「動用」;利息只算已經動用的金額和天數。還回去的本金會讓額度恢復,之後還能再借。
打個比方,一般信貸像把整筆錢領回家,每個月分期還;循環信貸像銀行替你預留一筆錢,從你拿走的那天才開始算借。
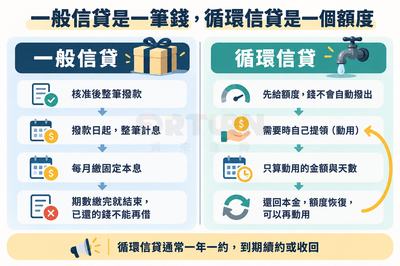
| 項目 | 一般信貸 | 循環信貸 |
|---|---|---|
拿到錢的方式 |
核准後整筆撥款 |
先給額度,需要時自己提領 |
利息從何時算 |
撥款日起,整筆計息 |
動用日起,只算動用的金額與天數 |
每月要繳 |
固定本息,期數繳完就結束 |
依契約,可能只繳利息,或利息加一部分本金 |
還款之後 |
已還的錢不能再借出來 |
已還的本金回到額度,可以再動用 |
主要費用 |
開辦費;有綁約的方案另有提前清償違約金 |
開辦費、帳戶管理費或每次動用的手續費,各銀行收法不同 |
期限 |
依約定期數 |
一年一約,到期續約或收回 |
一般信貸適合「已經知道要用一筆錢、要分好幾個月還」;循環信貸適合「不確定何時要用、用了很快會還」。
有銀行做,但不是每個方案都做。台新銀行的數位品牌 Richart,信用貸款申請額度從 1 萬元起,15 萬元以下免綁約;它的循環型產品備用金,核貸額度是 1 萬到 15 萬元。反過來,台北富邦的一項線上信貸活動寫明最低貸款 10 萬元,想借 3 萬元就不適用。
如果銀行核給的額度比你需要的高,例如核了 10 萬、你只用 3 萬:循環額度的利息只算動用的 3 萬,但開辦費照收;一般信貸則是整筆 10 萬撥下來,就得按 10 萬計息。借得少,固定費用的比例就高,3,000 元的開辦費對 3 萬元是一成,對 5 萬元是 6%。
凱基和遠東銀行公開的算法是同一條式子:
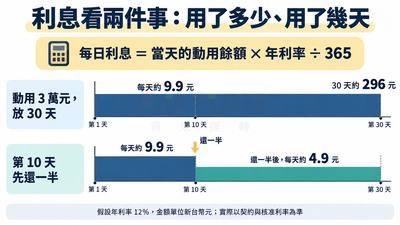
每日利息 = 當天的動用餘額 × 年利率 ÷ 365
凱基銀行速還金的產品說明寫的是「本金×年利率×動用天數÷365」,遠東銀行的循環動用型契約範本也寫明以每日最終動用餘額乘以年利率再除以 365,未動用則不計息。
用一個假設來看:動用 3 萬元、年利率 12%,一天的利息約 9.9 元,放 30 天約 296 元。如果第 10 天先還了一半,之後每天的利息就跟著變成約 4.9 元。借多少、放多久,利息就照比例長多少。
當天借當天還能不能免息,看契約用「每天結束時的餘額」還是「當天最高的餘額」計息。遠東銀行的契約範本用每日最終動用餘額;永豐銀行私房錢以日終動用金額計息,當日借還不計息;中國信託的循環型貸款頁面也寫明當日借還免利息。
元大銀行的信貸常見問題則寫明,循環信貸依每日最高動用餘額計息。這種算法下,動用 3 萬元、年利率 12%,就算當天還清,仍會算一天、約 9.9 元的利息。
還款的時間晚了,也會多算一天。凱基速還金的說明是,用跨行轉帳、存繳款機或超商繳款,當天下午 3 點 30 分前完成,利息算到當天;超過這個時間,利息算到隔天。
循環信貸通常每月結算一次利息。遠東銀行的契約範本是每月 20 日結算、21 日從循環動用帳戶扣款。每期要不要還本金,各家寫法不同:凱基速還金的每期應繳金額,包含借款金額的 1% 再加利息與帳務管理費,所以每期都會還到一點本金;永豐私房錢則是每月繳息、到期一次還本。你的額度屬於哪一種,看契約裡「每期應繳金額」那一條。
只繳利息的月份看起來很輕鬆。假設動用 5 萬元、年利率 12%,一個月的利息約 493 元,繳完這筆,本金一塊都沒少。這樣過一年,付出去的利息約 6,000 元,欠款還是 5 萬元。
扣利息時帳戶裡的錢不夠,不足的部分也會變成借款。遠東銀行的契約寫明,超過的部分直接轉成這筆借款的動用金額;元大銀行的循環動支型契約範本也有把利息「滾入動用餘額」的寫法,下個月連這筆利息一起計息。
有些產品連一般轉帳都會自動動用。元大元氣循環貸的說明是,轉帳或匯款時活儲存款不夠,不足的部分直接從額度動用,從那天起計息。所以沒有按下借款的按鈕,不代表沒有動用。
扣款失敗、晚繳一期,銀行可以收遲延利息,也可能另收違約金。依金管會的消費性無擔保貸款定型化契約應記載事項,遲延利息照原利率計算時,可以另收違約金:逾期 6 個月以內按原利率的一成計,超過 6 個月的部分按兩成計,同一次逾期最多連收 9 期。銀行也可以改用提高遲延利率的方式,這時就不能再另收違約金,例如凱基速還金公開的延滯利率是 16%。
晚繳還可能留下聯徵紀錄。聯徵中心的借款資料會顯示最近 12 個月有沒有延遲還款,銀行每月 10 日前報送上個月底的資料;這是報送的時程,不是寬限期。扣款失敗時盡快補足,確認銀行已經入帳,再問銀行這次會不會被報成遲延。紀錄會留多久,可以看聯徵紀錄的揭露期限。
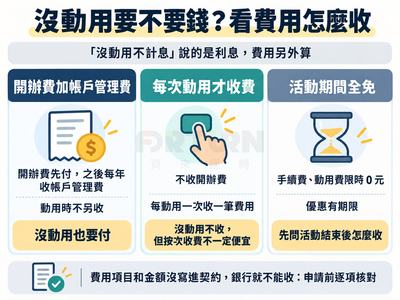
「沒動用不計息」說的是利息。費用另外算,有些跟動用綁在一起,有些不管用不用都要付。目前銀行公開的收法大致三種。
開辦費加帳戶管理費。 中國信託的循環型貸款頁面列出第一年開辦費 9,000 元,貸款金額 10 萬元以下可申請優惠開辦費、最高 6,000 元,第二年起每年收帳戶管理費 2,000 元,動用時不另收費。這組條件的利率基準日是 2024 年 5 月 23 日(民國 113 年),2026 年 10 月 30 日查閱時頁面仍是這樣寫,申請前要再向銀行確認。這種收法下,額度一次都沒用,第一年也已經付了幾千元。元大元氣循環貸的頁面也標示手續費最低 2,888 元,在核准時還是動用時收,要看契約。
每次動用才收費。 凱基速還金的產品頁寫明開辦費 0 元。帳務管理費首年二選一:每次動用收 200 元、每個契約年度最多收 5,000 元;或第一次動用時一次收 5,000 元。續約之後的年度,專案期滿後也是每次動用收 200 元。按次收費不一定便宜,聯邦銀行的循環額度每次動用就要收 8,000 元。
活動期間全免。 台新 Richart 備用金在 2026 年 7 月 1 日到 2027 年 2 月 19 日的活動期間,手續費和每次動用的帳務管理費都是 0 元,原價分別是 499 元和每次 100 元。永豐私房錢的額度設立費是 0 元,手續費也標示限時 0 元。這類優惠有期限,活動結束後怎麼收,要先問清楚。
純網銀也有同類產品,例如 LINE Bank 的臨用金、樂天國際商業銀行的樂天貸(循環型)。它們的利率、費用與額度以 App 內的產品說明和契約為準,同樣可以用下面的問題逐項核對。
費用寫在哪裡?金管會的應記載事項規定,借款人要負擔的費用項目和金額沒寫進契約,金融機構就不能收;不得記載事項也規定,契約不能約定拋棄審閱期,金管會的契約範本寫明審閱期至少五日。這套規定明文涵蓋循環動用型的貸款,所以銀行契約上的費用欄,就是你要核對的清單。
申請前,可以直接拿這幾個問題問銀行:
不是。兩者都叫「循環」,因為都是「還了可以再借、沒還完的部分繼續計息」,但它們是兩份不同的契約,額度、利率規定和費用都分開算。
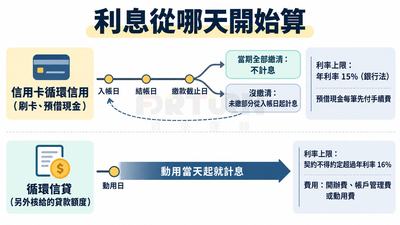
信用卡的循環信用,是刷卡或預借現金的帳款沒在繳款截止日前繳清,剩下的部分依循環利率計息。銀行法第 47 條之 1 規定,自 2015 年 9 月 1 日起,信用卡循環信用與現金卡的利率不得超過年利率 15%;台北富邦公告的信用卡循環利率上限就是 15%(基準日 2026 年 7 月 1 日,民國 115 年)。
利息從哪天算,差別很大。台北富邦和台新的信用卡約定條款,都是從各筆帳款的入帳日起算:當期全部繳清就不算利息;沒繳清,未繳的部分會回溯到入帳日起計息,不是過了繳款截止日才開始算。
預借現金是用信用卡額度直接領現金。台北富邦和台新銀行的手續費都是每筆預借金額的 3.5% 加 150 元,領 1 萬元就要付 500 元。免息空檔有多長,看你在帳單週期的哪一天預借:台北富邦舉的例子是結帳日每月 2 日、繳款截止日 18 日,在週期一開始預借,最長有 47 天不用付利息;如果在結帳日前幾天才預借,到繳款截止日可能只剩兩三週。上一期已經有循環餘額沒繳清的話,這個空檔不一定適用,要看發卡銀行的條款。卡友貸款與預借現金的成本比較有更完整的試算。
循環信貸則是銀行另外核給的一筆貸款額度,利率依你的核准結果決定。銀行法 15% 的上限只寫到信用卡循環信用和現金卡;循環信貸屬於消費性無擔保貸款,金管會的不得記載事項規定契約不得約定超過年利率 16%,民法第 205 條也規定超過年利率 16% 的部分無效。凱基速還金公開的借款利率是 3.5% 到 15.99%(基準日 2025 年 6 月 3 日,民國 114 年),可以看出循環信貸的利率不一定落在 15% 以內。
| 項目 | 信用卡循環信用/預借現金 | 循環信貸 |
|---|---|---|
用的是哪個額度 |
信用卡額度 |
另外核給的貸款額度 |
何時開始計息 |
當期全部繳清不計息;沒繳清,未繳部分從入帳日起計息 |
動用當天起就計息 |
利率上限 |
銀行法規定年利率 15% |
契約不得約定超過年利率 16% |
主要費用 |
預借現金每筆手續費 |
開辦費、帳戶管理費或動用費 |
信用卡在當期繳清前不計息,但預借現金每筆先付手續費(以台北富邦、台新為例是 3.5% 加 150 元);循環信貸沒有這段空檔,動用當天就開始算息。按次收費型的循環額度每次約 200 元,比預借現金的手續費低;開辦費型則是先付一筆開辦費,之後動用不另收。
先決定利率怎麼假設。同一家銀行公開的利率區間,循環型和分期型差得不多:台北富邦循環型信貸是 4.50% 到 14.98%,同行的卡友信貸是 3.50% 到 14.98%;元大元氣循環貸是 3.88% 到 13%,同行的分期型元氣馬上貸是 2.40% 到 13%。循環型的下限高 1 到 1.5 個百分點,上限相同。這些是廣告區間,你自己的核准利率要看通知書。
所以下面三種銀行產品都假設年利率 12%,只讓費用和還款方式不同;信用卡用循環利率上限 15%。換成你自己的核准利率與費用,算法一樣。
| 假設條件 | 循環信貸(按次收費) | 循環信貸(開辦費型) | 一般信貸 | 信用卡預借現金 |
|---|---|---|---|---|
年利率 |
12% |
12% |
12% |
循環利率 15% |
費用 |
每次動用 200 元 |
開辦費 3,000 元,第二年起帳戶管理費 2,000 元 |
開辦費 3,000 元 |
每筆 3.5%+150 元 |
計息與還款 |
動用金額 × 年利率 ÷ 365 × 天數,到期一次還本 |
同左 |
12 期本息平均攤還,免綁約、提前清償不收違約金 |
當期繳清不計息;沒繳清,從入帳日起依循環利率計息 |
金額單位都是新台幣元,四捨五入到整數。
| 情境 | 循環信貸(按次收費) | 循環信貸(開辦費型) | 一般信貸 | 信用卡預借現金 |
|---|---|---|---|---|
A:動用 3 萬,30 天後一次還清 |
約 496(利息 296+動用費 200) |
約 3,296(利息 296+開辦費 3,000) |
3,300(繳第 1 期後提前還清,利息 300+開辦費 3,000) |
1,200(當期繳清);還款時已過繳款截止日,約 1,570(再加入帳日起 30 天利息約 370) |
B:動用 5 萬,90 天後一次還清 |
約 1,679(利息 1,479+動用費 200) |
約 4,479(利息 1,479+開辦費 3,000) |
約 4,381(繳 3 期後提前還清,利息 1,381+開辦費 3,000) |
約 3,749(手續費 1,900+90 天利息約 1,849) |
C:開了額度,一整年都沒用 |
0(沒有因扣款不足或轉帳而自動動用) |
3,000,續約後每年再 2,000 |
不適用 |
0(已經有信用卡) |
情境 A 的預借現金算不算當期繳清,看預借那天落在帳單週期的哪裡,見前一節。情境 B 的預借現金假設 90 天本金都沒減少;實際上每月要繳最低應繳金額,本金會少一點、利息也略低,沒繳到最低應繳還要再付違約金。情境 B 的一般信貸前三個月每月要繳約 4,442 元,大部分是本金,所以第 90 天要還的只剩約 3 萬 8 千元。
表中的一般信貸假設免綁約。有些方案設有限制清償期,例如台北富邦卡友信貸撥款後 6 個月內提前還款,按提前清償的本金收 4%,第 7 到 12 個月收 3%。照 4% 算,情境 A 要再加約 1,105 元,變成約 4,405 元;情境 B 要再加約 1,522 元,變成約 5,903 元。
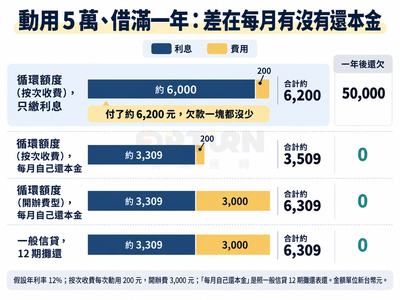
同樣動用 5 萬元、年利率 12%,借滿一年,結果看還款方式。下表的「每月自己還本金」,是假設你照一般信貸 12 期的攤還表,每月自己還一筆本金。
| 一年的借法 | 利息 | 費用 | 合計 | 一年後還欠 |
|---|---|---|---|---|
循環額度(按次收費),只繳利息 |
約 6,000 |
200 |
約 6,200 |
50,000 |
循環額度(按次收費),每月自己還本金 |
約 3,309 |
200 |
約 3,509 |
0 |
循環額度(開辦費型),每月自己還本金 |
約 3,309 |
3,000 |
約 6,309 |
0 |
一般信貸,12 期攤還 |
約 3,309 |
3,000 |
約 6,309 |
0 |
只繳利息的那一列,付了約 6,200 元,欠款一塊都沒少。按次收費的額度如果每月照表還本金,比一般信貸省約 2,800 元,差的就是開辦費;開辦費型的額度則跟一般信貸打平。
一般信貸的好處是每月固定扣款、期數到了就還完,不靠自己的紀律。如果你知道自己會拖著只繳利息,選一般信貸比較省,也比較不會一年後還揹著整筆欠款。
利率差要多大才會翻盤?在這組假設下,一般信貸的核准利率要比按次收費的循環額度低約 10 個百分點,才補得回這 2,800 元;借 3 萬元時要低約 17 個百分點。前面看到的公開利率區間,下限只差 1 個百分點左右。如果你的兩份核准通知利率差得很遠,就把自己的數字代進去重算。想把開辦費和利息合在一起比,可以參考總費用年百分率的算法。
短期借款受利率的影響比較小:如果循環信貸核准的是 15%,情境 A 的利息從 296 元變成約 370 元;情境 B 從 1,479 元變成約 1,849 元。天數愈長,核准利率的差距愈明顯。
會。額度一核准生效,就算一毛都沒動用,也會報送聯徵,算進銀行審核你下一筆貸款時的負債上限。
申請時留下的查詢紀錄,跟申請一般信貸一樣。聯徵中心說明,金融機構為了新的貸款申請而查詢的紀錄會納入信用評分,這類查詢愈多,金融機構通常會視為「對資金有急迫或異常的需求」;最近一年內每 30 天的這類查詢,算同一筆需求。本人查詢、申請信用卡和舊客戶的信用複審不納入評分,所以原銀行續約時做的複審,依這個說明不算分;但續約時順便增貸,就可能算成新的申請。聯徵分數的查詢與計分方式有更多細節。
循環額度特別的地方在核准之後。聯徵中心常見問答寫明,銀行在訂約完成、額度核准生效後,不論是否撥款,都要把資料報送聯徵;新增核准的消費性信用貸款額度,會計入 DBR 22 倍規範。DBR 22 倍是金管會要求銀行檢查的上限:你在所有金融機構的無擔保債務總餘額,不宜超過平均月收入的 22 倍。之後的月份,沒動用的部分是按整個額度算還是只算餘額,公開資料沒有寫明,要問審核你下一筆貸款的銀行。
離上限還遠的人,多一個 5 萬元額度影響不大。快到上限的人就不同:月收入 4 萬元,22 倍是 88 萬元;如果信貸和卡債已經有 85 萬元,再核一個 5 萬元的額度,加起來 90 萬元,下一筆無擔保貸款就可能被擋下。DBR 22 倍怎麼算整理了哪些債務會被計入。
貨比三家也要注意順序。聯徵中心的問答提到,A 銀行的額度已經核准生效、報送出去後,想改向 B 銀行申請,要先向 A 銀行解約,等 A 銀行報送解約資訊,B 銀行才會重新審理。
22 倍只算無擔保債務,房貸和有擔保品的車貸原則上不在裡面,擔保不足的差額則可能計入。不過銀行審房貸、車貸時,仍會看你整體的負債和每月還款能力。
動用之後,餘額就是你的負債,會出現在聯徵的借款資料裡。聯徵中心把負債列為信用評分的項目之一,但沒有公開循環信貸用掉多少比例會怎麼影響分數,網路上流傳的信用卡額度使用率門檻不能直接套過來。
遠東、元大與中信公開的條款,都是一年一約、到期自動續約,但續約不保證沿用原來的條件。
遠東銀行的契約範本(2026 年 7 月版)約定借款期間一年;銀行如果不同意續約,最晚要在期滿 30 天前以書面通知你,沒有通知的話,你可以主張依原契約內容續約一年。這也是金管會應記載事項對循環動用型貸款的規定。元大銀行的契約範本則寫,期滿前一個月你沒有書面表示反對、且銀行同意,就以同一內容自動續約,但銀行可以在到期時通知你調整額度和適用利率。中國信託的頁面寫的是,到期時沒有信用不良紀錄就自動續約,同時收取帳戶管理費 2,000 元。
不續約時,已經動用的錢不會跟著消失。遠東銀行的契約寫明,契約期滿沒有自動續約,未償還的金額要在到期日隔天一次還清。如果你打算用循環額度撐過一段時間,記得看一下契約到期日,到期前要有還款計畫。
至於降額或暫停動用,契約裡的「加速條款」列得很清楚,這是寫明銀行在哪些情況下可以限制、縮減或提前收回借款的條文。以遠東銀行的契約範本為例,銀行可以限制動用、減少額度、縮短借款期限,甚至要求全部到期的情形包括:
這份契約也寫明,銀行限制你動用額度時,不需要事先通知;部分事由下要減少額度,則要先在合理期間內以書面通知。
失業、收入下降、別的帳單開始遲繳,正是最需要備用金的時候,也正好是契約允許銀行暫停或縮減額度的情況。循環額度可以當周轉工具,但不適合當成唯一的緊急預備。
這筆錢大概什麼時候用、用多少?多久還得完?一年內會用幾次?
如果算完發現你需要的是一筆 3 到 5 萬元、分期還的錢,資來運轉的借款方案提供 3、4、5 萬元三種額度,可選 12 或 18 期;利率與費用以核准通知為準,可以先透過方案頁上的官方 LINE 詢問。不論拿到哪一家的核准通知,都用前面的算法把利息和所有費用加起來再比。找銀行、純網銀或其他業者之前,也可以先看各種借款管道的審核與費用差異。
每次動用前先算三件事:
如果你只打算繳利息、說不出何時還本金,利息會一直累積,本金也一直在:照前面的假設,5 萬元只繳利息一年要付約 6,000 元,年底還欠 5 萬。這時自己訂一個每月還本金的金額,或改用分期型的借款把它結清,等於替自己排好還款進度。
看契約用哪一種餘額計息。遠東、永豐、中信這類以每天結束時的餘額計息的,當天借當天還不算利息;元大的循環信貸依每日最高動用餘額計息,當天還清仍會算一天。還款也有時間界線,例如凱基速還金是下午 3 點 30 分前完成,利息只算到當天。按次收費的產品,動用費不會因為當天還款而免收。
公開資料中,中國信託的循環型貸款寫明免收提前清償違約金,遠東銀行的循環動用型契約也約定提前清償免計收違約金。金管會的不得記載事項也規定,契約原則上不能約定提前還款要付違約金,只有銀行另外提供優惠條件、並約定限制清償期間時才可以。所以只有設了限制清償期的方案,提前還才要付違約金;你的條件仍以簽的契約為準。
大致是同一類:銀行核給一個額度,讓你在額度內反覆動用。但還款方式可能差很多。台新 Richart 備用金每次動用都要選 1、3、6、9 或 12 期,分期還本;聯邦銀行的循環額度在每次動用時重新約定利率、金額和期數。看契約的還款條款,是動用後自由還款,還是按固定期數攤還,再決定這篇的計息和試算能不能直接套用。
現金卡也是能反覆借領現金的額度,但它是銀行發一張卡,讓你用卡片借領,依金管會的現金卡業務規定辦理,利率上限適用銀行法的 15%。
如果你還沒簽過這個額度的契約,它就還沒生效。銀行的額度要在訂約完成、核准生效後才成立,聯徵中心也是以這個時點報送,推播上的數字頂多是預估。推播來自第一次聽說的借款 App,先照線上借款 App 的安全檢查重點查公司、權限與費用,再考慮要不要申請。
以下查閱日期皆為 2026 年 10 月 30 日;發布或基準日期依各頁標示,未標示者註明。
借款知識
「您好,您有一筆卡友貸專屬額度,今天就能撥款喔。」電話那頭講得很順。你這個月剛好差三到五萬,也在想乾脆刷預借現金是不是比較快,反正都是發卡銀行的錢。 這幾種借法收錢的方式不一樣。預借現金每領一筆先收…
 借款知識
手頭缺三萬,抽屜裡的金項鍊、每天騎的機車,或剛換下來的手機,看起來都是最快能變成現金的東西。還沒走進當鋪的人想知道一個月要付多少;已經當了的人,煩惱的是這個月利息湊不太出來,晚幾天東西會不會就沒了。…
 借款知識
機車壞了、房租晚一個月、家裡臨時要用錢,缺口剛好三到五萬。這個金額說大不大,跟家人開口又有點尷尬,上網一查,銀行、純網銀、融資公司、當鋪的廣告全都說「快速」「好申請」,看完反而更不知道該先找誰。 難…